Le bureau du USDA à Kiev projette des exportations ukrainiennes de maïs 2026/27 de 10,2 millions de tonnes, soit moins de la moitié du rapport officiel, et anticipe des stocks record qui inonderaient le marché mondial. Le Brésil et l'Argentine prennent le relais sur le maïs.
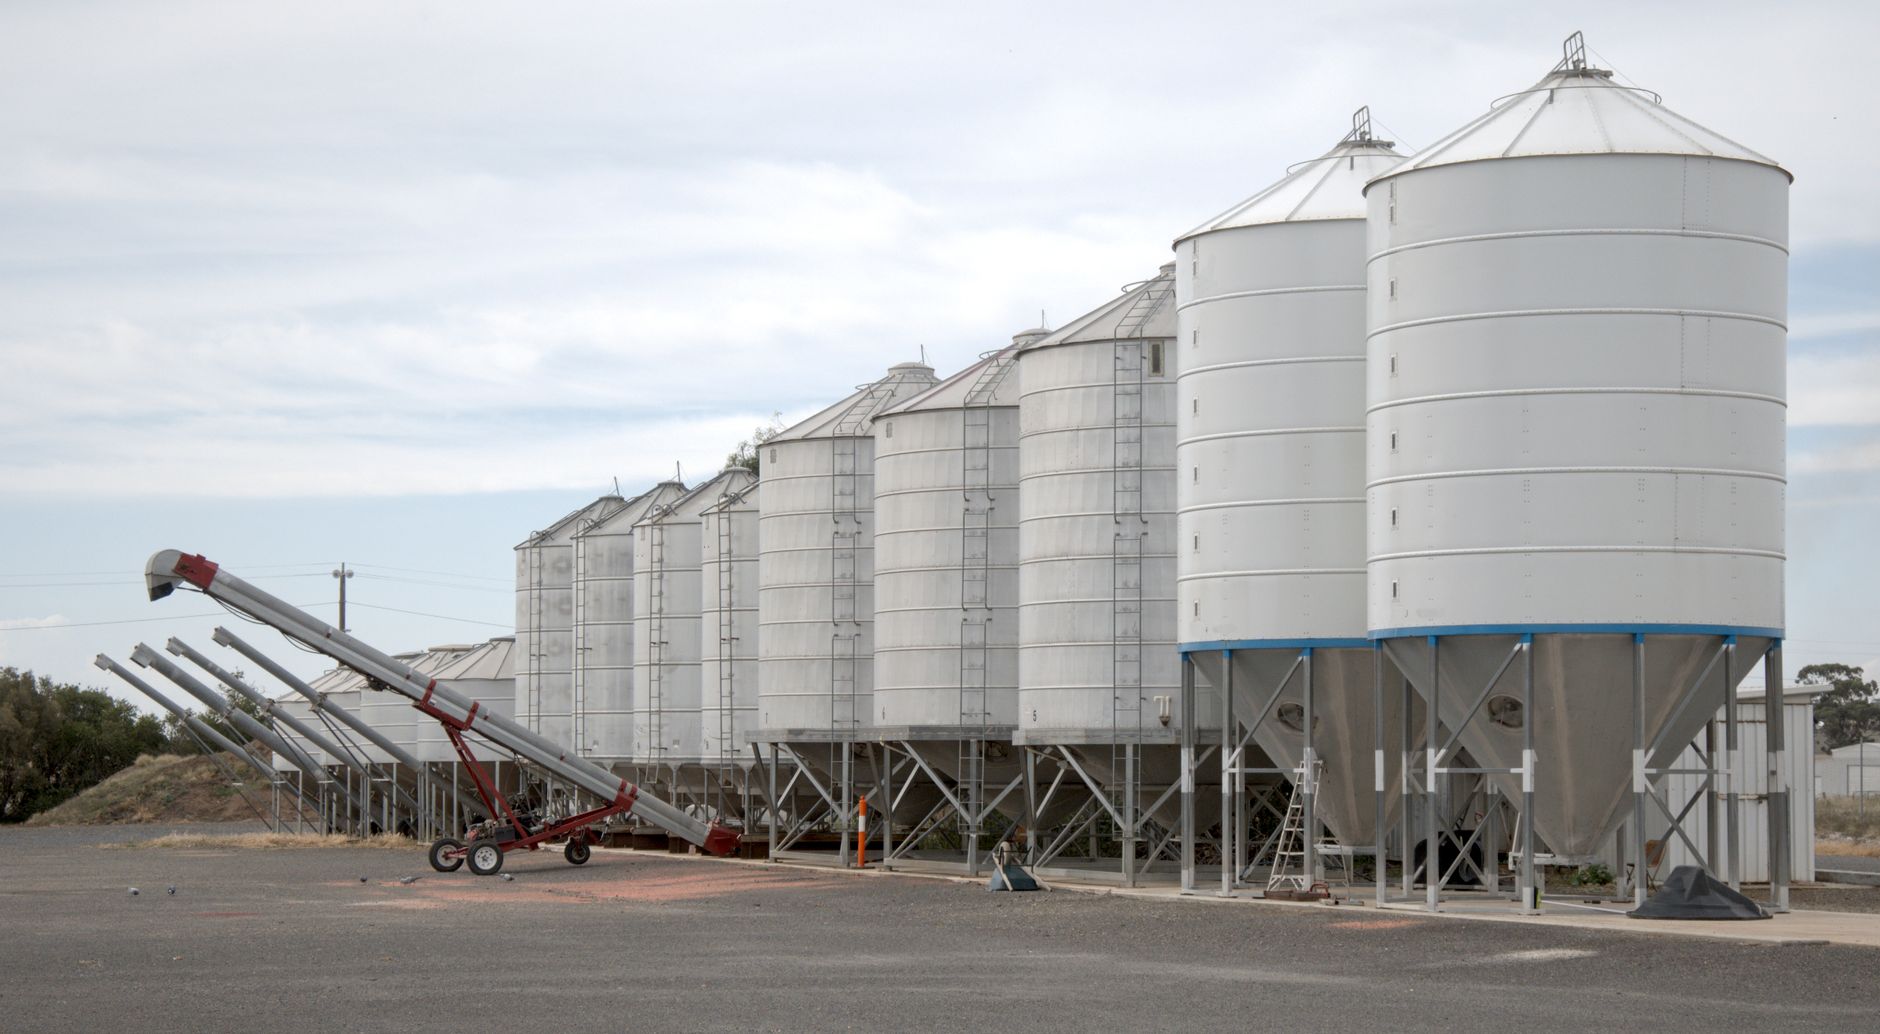
Le bureau du USDA à Kiev a publié sa mise à jour du marché céréalier ukrainien avec des projections pour le cycle 2026/27 qui se heurtent de front à celles du rapport officiel de l'organisme lui-même. Alors que le rapport officiel prévoit que l'Ukraine exportera 22,0 millions de tonnes de maïs, les techniciens du USDA à Kiev en estiment 10,2 millions, soit moins de la moitié de ce chiffre. Avec une récolte abondante, le bureau local s'attend en outre à un stock final gigantesque de 19,5 millions de tonnes, contre 2,86 millions avec lesquels se clôturerait la campagne 2025/26.
Pour le blé, la révision est moins spectaculaire mais marque tout de même un écart important : le bureau de Kiev projette des exportations de 8,70 millions de tonnes pour 2026/27, contre 12,5 millions dans le rapport officiel. Le stock final de blé atteindrait 29,3 millions de tonnes, au-dessus des 24,78 millions de la campagne précédente. Le rapport officiel ajustait ces derniers temps ses estimations d'exportation de blé ukrainien selon une approche gradualiste, qui contraste avec le document élaboré par les techniciens présents dans le pays.
Le texte attribue les difficultés de commercialisation au « black-out logistique » de la mer Noire, qui prive l'Ukraine et la Russie de la possibilité d'utiliser les principaux terminaux portuaires agro-industriels. À court terme, la restriction logistique devrait être haussière ; mais lorsque le conflit militaire sera résolu et que cette route sera de nouveau opérationnelle, le surstock de céréales disponible dans les deux pays inondera le marché mondial de céréales bon marché.
L'Ukraine hors jeu, le Mercosur — avec le Brésil et l'Argentine en tête — a pris le relais dans l'approvisionnement mondial de maïs. Les expéditions brésiliennes de maïs devraient totaliser 6,01 millions de tonnes en novembre, un chiffre à peine supérieur à celui du même mois de 2025. Quoi qu'il en soit, grâce à la croissance de la demande intérieure — largement tirée par le bioéthanol de maïs —, les exportations brésiliennes de cette année seront sensiblement inférieures à celles de 2025.
En Argentine, les Declaraciones Juradas de Ventas Externas (DJVE) de maïs pour novembre s'élèvent pour l'instant à 3,31 millions de tonnes et, depuis le début du cycle commercial 2025/26, elles cumulent 39,8 millions. Il reste encore un bon bout de chemin pour atteindre les 45,0 millions prévus par la Secretaría de Agricultura, même si l'objectif devrait être atteint, le cycle se terminant en février de l'année prochaine.
La pression de la demande internationale sur le maïs sud-américain en contre-saison profite aux producteurs de la région, même si elle représente un problème logistique pour le blé, qui est en pleine période de récolte. À titre de référence, la Bolsa de Comercio de Rosario estime qu'avec les cotations du 4 novembre, le FAS théorique du maïs Rosario s'établissait à 172,4 USD/tonne, tandis que le prix moyen négocié, selon A3 Mercados, a terminé à 181,0 USD/tonne.
Le fait que le Mercosur soit un fournisseur fiable tout au long de l'année n'est pas « gratuit » pour les États-Unis. Au 29 octobre, selon l'USDA, l'engagement commercial du maïs américain 2026/27 représentait 30 % de l'offre exportable projetée, contre 43 % à la même date l'an dernier et 41 % en moyenne sur les cinq dernières années. Dans ce contexte, les prix FOB du maïs sud-américain restent fermes, tandis que les valeurs du maïs américain affichent une tendance baissière, en ligne avec la phase saisonnière de récolte.